
¿Qué es la Alteración de valor catastral y cómo presentarla?
 16 octubre, 2025
¿Sobre qué hablaremos en este artículo?
- ¿A qué se define alteración jurídica del catastro?
- ¿Qué es el acuerdo de alteración de titularidad y la descripción catastral?
- Procedimiento general de alteración
- ¿Qué aspectos chequear para comprobar la validez del nuevo valor catastral?
- Tipos de alteración catastral y modificación catastral
- ¿En qué consisten los Coeficientes correctores del valor del suelo?
- Coeficientes correctores específicos
- ¿En qué consisten los Coeficientes que afectarían tanto al suelo como la construcción?
- Consideraciones importantes
¿A qué se define alteración jurídica del catastro?
La alteración jurídica es una de las principales categorías de alteraciones catastrales, dentro de cualquier proceso de modificación catastral. Estos cambios deben comunicarse obligatoriamente para mantener los registros actualizados. A diferencia de las alteraciones físicas, la modificación catastral jurídica se enfoca en los aspectos legales del inmueble:
- Cambios de titularidad catastral: Cuando la propiedad o el derecho que genera obligaciones fiscales (como el usufructo) pasa de una persona a otra.
- Modificación de la cuota de participación: Variaciones en el porcentaje de propiedad de cada copropietario en un bien común o cambios en la composición de comunidades de bienes.
- Otros actos jurídicos: Constitución de regímenes como la división horizontal, que afectan la descripción y los derechos sobre el inmueble.
Es un trámite fundamental porque, si el acuerdo de alteración de titularidad no se registra correctamente porque el Catastro es un registro administrativo que sirve de base para la gestión de impuestos, especialmente el Impuesto sobre Bienes Inmuebles (IBI) y otros tributos locales. Si la titularidad catastral no está actualizada:
- Se seguirán girando recibos e imputando obligaciones fiscales al antiguo titular, generando problemas al nuevo propietario.
- La Administración no podrá identificar correctamente al sujeto pasivo (el obligado al pago) de los tributos asociados al bien inmueble.
Por lo tanto, la alteración jurídica asegura la seguridad jurídica y la correcta aplicación del sistema tributario en lo relativo a la propiedad inmobiliaria.
¿Qué es el Acuerdo de alteración de la descripción catastral?
Un acuerdo de alteración de la descripción catastral consiste en un procedimiento de oficio llevado a cabo por cualquiera de las Gerencias territoriales del Catastro en la que se encuentra el inmueble objeto de alteración por el conocimiento de estas en la falta de concordancia entre la descripción catastral de los bienes inmuebles que figuran en el Catastro y la realidad inmobiliaria. A menudo, esto deriva en un acuerdo de alteración de titularidad si se detectan cambios de dueño no declarados.
Ante una notificación de este tipo, o cualquier otra modificación catastral iniciada de oficio, es vital analizar su alcance. Es importante que se analice el contenido y alcance del mismo, en tanto que disponemos de tan solo un mes para interponer reclamación económico-administrativa que invalide dicho acto. Si existe un incumplimiento en la obligación de declarar una modificación catastral (como una obra nueva), el nuevo valor podrá tener efectos retroactivos
Normalmente dicha notificación tiene como objeto la modificación de las características que el Catastro Inmobiliario dispone sobre un inmueble, y que suele concretarse en un incremento del valor catastral.
Advertir que en los supuestos de incumplimiento de la obligación de todo titular de declarar de forma completa y correcta las circunstancias determinantes de un alta o modificación catastral, (por ejemplo, la construcción de una nueva obra, el cambio de naturaleza del suelo, etc), los cuales suponen la determinación de un nuevo valor catastral, este podrá tener efectos retroactivos desde el día siguiente a la fecha en que se produjo el hecho, acto o negocio.
Las implicaciones a efectos tributarios puede que sean importantes, no sólo en el cómputo de la base imponible del IBI, sino que, además, dicha alteración tenga su traslación en el Valor de referencia de Catastro, valor que sirve como base imponible entre otros del Impuesto sobre Transmisiones Patrimoniales (ITP), Actos Jurídicos Documentados (AJD) y sobre el de Sucesiones y Donaciones (ISD)
Las discrepancias a corregir suelen estar referidas a las características propias de los bienes inmuebles, fundamentalmente, la tipología constructiva, y particularmente la categoría (rasgos definitorios de la construcción), el estado de conservación e incluso la superficie, y es por ello de suma importancia efectuar un análisis en profundidad no solo de la información modificada sino del conjunto de datos descriptivos que el catastro cuenta del inmueble con vista a detectar las posibles incongruencias que sirvan para motivar una posible reclamación.
Procedimiento general
Para llevar a cabo con éxito una modificación catastral, se sigue este flujo:
-
Identificar la necesidad: Determinar si ha ocurrido un hecho (compraventa, herencia, obra nueva, reforma o cambio de uso) requiere una modificación catastral.
-
Presentar la solicitud: El titular debe presentar la declaración (modelo 900N) y el acuerdo de alteración de titularidad correspondiente.
-
Notificación: El Catastro emite un Acuerdo de alteración. Si es de oficio, recibirás una propuesta de modificación catastral con los nuevos valores.
-
Alegaciones: Se abre un periodo de un mes para reclamar contra la modificación catastral si no se está de acuerdo.
-
Inscripción: Una vez resuelto el expediente, se procede a la inscripción definitiva en el Padrón Catastral, lo que actualizará los futuros recibos de impuestos.
¿Qué aspectos chequear para comprobar la validez del nuevo valor catastral?
A continuación, detallamos algunos de los aspectos mínimos que son necesarios chequear para comprobar la validez del nuevo valor catastral comunicado:
A.- clasificación de la construcción:
Vienen definidos en el cuadro de coeficientes descritos en la Norma 20 del RD 1020/1993. En ella se establecen los valores del coeficiente a aplicar a cada construcción en atención a su tipología constructiva (uso, clase y modalidad) y categoría (9 posibilidades, yendo de mejor a peor, más tres categorías extraordinarias en el caso de la mejor categoría).
- Uso: es el destino o actividad que se desarrolla en el inmueble.
- Clase y modalidad: subclasificación constructiva del inmueble relacionadas con el destino o actividad desarrollada.
Indicar que esta clasificación no tiene por qué coincidir con su tipología constructiva del edifico donde se ubica el inmueble objeto de estudio. Así por ejemplo se especifica en la norma 20.8 del RD1020/1993: “Cuando en la tipificación de un edificio existan locales en los que el uso a que están destinados no corresponda a su tipología constructiva (por ejemplo, oficinas ubicadas en locales de viviendas, comercio en viviendas, etc.), se aplicará a dichos locales el valor que corresponda a su tipología constructiva”.
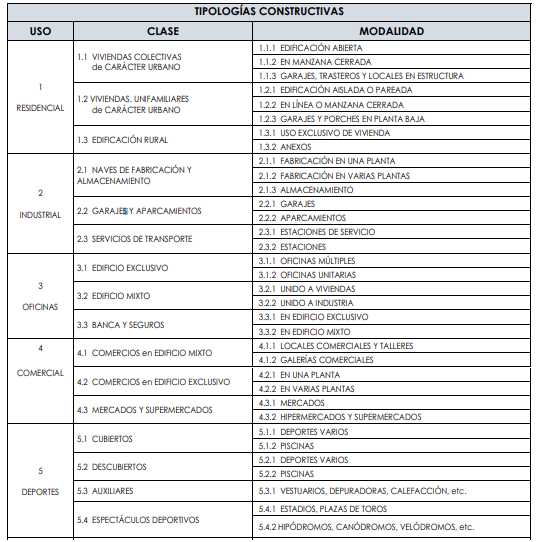
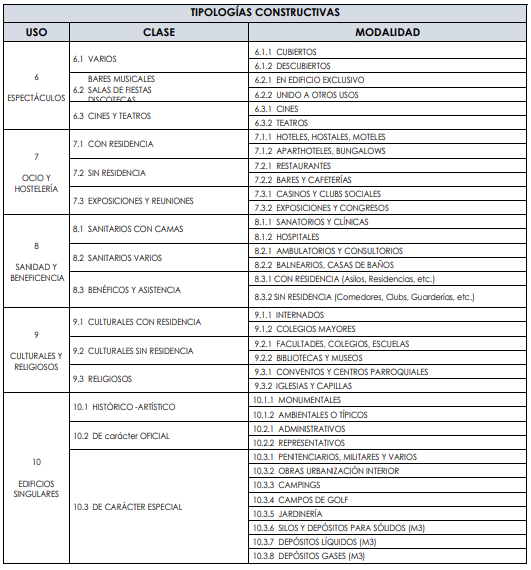
- Categoría: esta última clasificación de la construcción es la más importante de todas, en tanto que afecta no solo al valor de la construcción sino, además, a su antigüedad.
Verificaciones a efectuar:
Para verificar la correcta asignación de la tipología constructiva que el Catastro identifica de nuestro inmueble, se deberá de verificar la correcta aplicación de entre otras las siguientes Circulares de la Dirección General del Catastro:
- Circular 03.04/07, de 17 de mayo, sobre procedimiento de valoración de construcciones en suelo rústico.
- Circular 03.04/11/p de 14 de noviembre de 2011, de actualización de la Circular 07.04/10/p, de 30 de julio de 2010, cobre la tramitación de los expedientes catastrales de incorporación de los bienes inmuebles o de alteración de sus características.
- Documento 3 de la ponencia de valores total del municipio donde se ubique el inmueble, correspondiente al catálogo de construcciones de acuerdo con la norma 22.3 del rd1020.
B.- Antigüedad (Coeficiente H):
Hay que evaluar la validez de las fechas consideradas por el catastro, no solo la fecha de construcción del inmueble, sino además la fecha y grado de las reformas llevadas a cabo. Tendrá en cuenta el uso predominante del edificio, así como la calidad constructiva. El periodo de antigüedad se expresará en años completos transcurridos desde la fecha de su construcción, reconstrucción o rehabilitación integral, hasta el 1 de enero del año siguiente al de aprobación de la ponencia de valores. Para ello, será necesario chequear la antigüedad que figure inscrita en el Registro de la Propiedad en su declaración de obra nueva, certificación final de obra, en incluso, a falta de una información contrastada, en el histórico de planimetrías y fotos áreas que organismos públicos disponen del municipio donde se ubique el inmueble.
Verificaciones a efectuar:
Se deberá de verificar la correcta aplicación de la siguiente Circular:
- Circular 04.04/2016/P, de 26 de mayo, sobre el criterio para la consideración del coeficiente de antigüedad en los casos de reforma que no puedan interpretarse como reconstrucción o rehabilitación integral a incluir en las ponencias totales y para el valor de referencia
C.- Superficie:
El RD 1020/93 define como superficie construida –“…la superficie incluida dentro de la línea exterior de los paramentos perimetrales de una edificación y, en su caso, de los ejes de las medianerías, deducida la superficie de los patios de luces. Los balcones, terrazas, porches y demás elementos análogos, que estén cubiertos se computarán al 50 por 100 de su superficie, salvo que estén cerrados por tres de sus cuatro orientaciones, en cuyo caso se computarán al 100 por 100. En uso residencial, no se computarán como superficie construida los espacios de altura inferior a 1,50 metros.”. Es por ello que se hace necesario una comprobación de las superficies descritas, no solo en la expresión de su totalidad sino además en las particularidades descriptivas que el Catastro identifique.
Verificaciones a efectuar:
- Comprobación de las superficies mediante la verificación in situ de las dimensiones del inmueble.
- Para el caso de inmuebles con división horizontal, comprobación de la correcta asignación de espacios y tipologías constructivas.
D.- estado de conservación (Coeficiente I):
La norma 13 del RD1020/1993, define hasta 4 grados diferentes de conservación de los inmuebles.
- Normal, construcciones que a pesar de su edad no necesitan reparaciones importantes.
- Regular, construcciones que presentan defectos permanentes sin comprometer las normales condiciones de habitabilidad y estabilidad.
- Deficiente, precisa reparación importante al comprometer las normales condiciones de habitabilidad y estabilidad.
- Ruinosa, manifiestamente inhabitable o declarada legalmente en ruina
Es importante destacar que el Catastro y salvo comunicación por parte de los titulares, el estado de conservación de los inmuebles, y por ello, en el caso de existir la necesidad de llevar a cabo reparaciones importantes, sería necesario emitir un informe pericial que determinara la descripción y alcance de los desperfectos, así como la cuantificación de las reparaciones.
Verificaciones a efectuar:
Se deberá de verificar la correcta aplicación de la siguiente Circular:
- Circular 04.04/2016/P, de 26 de mayo, sobre el criterio para la consideración del coeficiente de antigüedad en los casos de reforma que no puedan interpretarse como reconstrucción o rehabilitación integral a incluir en las ponencias totales y para el valor de referencia
Tipos de alteración catastral
- Por iniciativa del Catastro: Este procedimiento se pone en marcha cuando la administración identifica modificaciones en una propiedad que impactan en su estimación (como, por ejemplo, una edificación reciente). Si el titular no presenta oposición, esto podría derivar en un incremento del valor catastral.
- A petición del propietario: Tras un acto como una compraventa, donde se formaliza el acuerdo de alteración de titularidad para poner al día el registro y, en ocasiones, lograr una reducción del IBI.
¿En qué consisten los Coeficientes correctores del valor del suelo?
Otros aspectos, además de la alteración jurídica del catastro, que serían objeto de un análisis más exhaustivo para determinar correctamente el valor catastral, serían los coeficientes correctores del valor del suelo:
- Coeficiente A. Parcelas con varias fachadas a vía pública, aplicable para la valoración de parcelas con más de una fachada y formando una o más esquinas siendo un coeficiente superior a la unidad.
- Coeficiente B. Longitud de fachada. Es de aplicación a las parcelas cuya longitud de fachada sea inferior a la mínima establecida por el planeamiento. Es un coeficiente inferior a la unidad teniendo como límite el 0,60.
- Coeficiente C. Forma irregular. Puede aplicarse cuando las características geométricas de una parcela impidan o dificulten la obtención del rendimiento previsto en el planeamiento, siendo un coeficiente inferior a la unidad.
- Coeficiente D. Fondo excesivo. Para el caso de parcelas ordenadas para edificación en manzana cerrada con exceso de fondo sobre aquél que permita agotar las condiciones de edificabilidad definidas por el planeamiento o, en su caso, sobre el fondo normal en la localidad.
- Coeficiente E. Superficie distinta a la mínima. Se puede emplear en la valoración de parcelas ordenadas para edificación abierta, cuya superficie sea inferior a la mínima establecida por el planeamiento o superior al doble ésta.
- Coeficiente F. Inedificabilidad temporal. De aplicación en el caso de parcelas o subparcelas no edificadas que, por circunstancias urbanísticas o legales, debidamente justificadas, resulten total o parcialmente inedificables, y mientras subsista esta condición.
- Coeficiente G. Afección a suelos destinados a construcción de viviendas sometidas a regímenes de protección pública. Aplicable en la valoración de los terrenos sin edificar calificados en el planeamiento con destino a la construcción de viviendas de protección oficial u otro régimen de protección pública.
¿En qué consisten los Coeficientes que afectarían tanto al suelo como la construcción?
Así como de otros coeficientes que afectarían tanto al suelo como la construcción como son:
- Coeficiente J. Depreciación funcional o inadecuación. Aplicable en caso de construcción, diseño, instalaciones o usos inadecuados.
- Coeficiente K. Viviendas y locales interiores. Aplicable para la valoración de viviendas y locales considerados como interiores.
- Coeficiente L. Fincas afectadas por cargas singulares. Se podrá aplicar en caso de fincas con cargas singulares, por formar parte de conjuntos oficialmente declarados histórico-artísticos o estar incluidas en catálogos o planes especiales de protección.
- Coeficiente M. Fincas afectadas por situaciones especiales de carácter extrínseco. Se puede aplicar en la valoración de fincas afectadas por futuros viales, inconcreción urbanística, expropiación, reparcelación, compensación o fuera de ordenación por uso. Este coeficiente puede resultar incompatible con el coeficiente F.
- Coeficiente N. Apreciación o depreciación económica. Este coeficiente se aplicará para adecuar los resultados obtenidos por aplicación de las normas precedentes a la realidad del mercado inmobiliario, evaluando casos de sobreprecio en el producto inmobiliario -por razones contrastadas de alta demanda en el mercado, inexistencia de otro producto similar, por alta calidad en las características constructivas- y también para evaluar un bajo precio -por falta de mercado y caída en desuso.
Consideraciones importantes
-
Obligatoriedad: La ley exige a los titulares declarar las diferentes alteraciones catastrales en un plazo de dos meses desde que se producen. El incumplimiento de esta obligación de comunicación puede acarrear sanciones administrativas.
-
Impacto fiscal: Una alteración no solo afecta al IBI. También modifica el Valor de Referencia, que es la base imponible para el Impuesto de Transmisiones Patrimoniales (ITP) y el de Sucesiones y Donaciones (ISD).
-
Profesionales: Debido a la complejidad técnica de las Circulares de la Dirección General del Catastro y los informes periciales necesarios (especialmente en estados de conservación o mediciones), es altamente recomendable contar con asesoramiento especializado para garantizar que el valor asignado sea el justo.
En Gloval disponemos de equipos especializados para el asesoramiento y acompañamiento en operaciones de alteración catastral, si tienes cualquier duda puedes ponerte en contacto con nosotros para resolverlas. Además, si necesitas una tasación de vivienda que refleje la realidad física tras una modificación catastral, estamos a tu disposición para ayudarte.


Artículos relacionados

El alquiler en España: políticas de contención de precios y su eficacia

Analizamos las políticas de contención de precios del alquiler en España, su eficacia real, la…
Código Registral Único (CRU o IDUFIR): ¿qué es, cómo encontrarlo y por qué es importante?

¿Buscas el Código Registral Único (CRU)? Descubre qué es, cómo encontrarlo y por qué es un dato…
¿Se puede legalizar una vivienda en una finca rústica?
¿Puedes legalizar una vivienda en una finca rústica? Gloval explica qué requisitos hay que cumplir,…
Muy buen artículo, Jorge. Bien explicado y estructurado, además de util
Muchas gracias por tu comentario Pedro, que sea útil para los usuarios es nuestra finalidad, nos alegra que te hayamos podido ayudar. Un saludo!