
Modelo 600: ¿Qué es y cómo rellenarlo fácilmente?

El Modelo 600 o Modelo 600 de Hacienda es el documento con el que se autoliquida el Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (ITP y AJD) al comprar o alquilar una vivienda, entre otras operaciones. El plazo general para presentarlo es de 30 días hábiles desde la firma de la escritura o el contrato. Su gestión está cedida a cada comunidad autónoma, por lo que el procedimiento exacto varía según dónde se ubique el bien.
¿Qué es el Modelo 600 y qué grava?
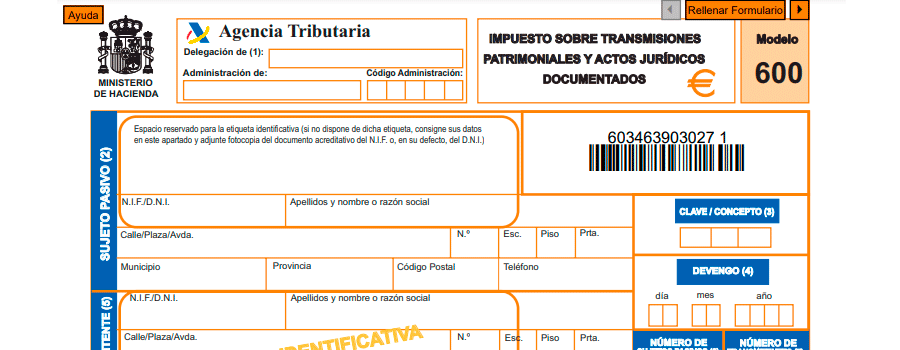
El modelo 600 es un documento fiscal de la Agencia Tributaria mediante el cual se presenta y efectúa la autoliquidación del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (ITP Y AJD) en las diversas modalidades del tributo.
La normativa básica que regula el Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados es el Real Decreto Legislativo 1/1993 del 24 de septiembre y la Ley 22/2009, de 18 de diciembre, por la que se regula el sistema de financiación de las Comunidades Autónomas de régimen común y Ciudades con Estatuto de Autonomía y se modifican determinadas normas tributarias.
Grava tres supuestos diferentes:
-
- Transmisiones Patrimoniales Onerosas: compraventa de bienes inmuebles o de vehículos de segunda mano, alquiler de vivienda, concesiones administrativas o préstamos entre familiares.
- Operaciones Societarias: actos de financiación de una empresa, como pueden ser la ampliación de capital de una sociedad mercantil, la constitución o disolución de una sociedad o las aportaciones que efectúen los socios que no supongan un aumento de capital.
- Actos Jurídicos Documentados: aquellos en los que se grava la formalización y que se registran en los documentos notariales, los documentos mercantiles y los documentos administrativos, como es el caso de las Escrituras de Compraventa o la constitución e inscripción de hipotecas.
En ningún caso, un mismo acto podrá ser liquidado por el concepto de transmisiones patrimoniales onerosas y por el de operaciones societarias
Junto con el modelo 600 es obligatoria la aportación del original y copia del documento judicial, administrativo o privado comprensivo del hecho imponible sujeto al impuesto.
Hay que señalar que el modelo 600 ha de utilizarse siempre y cuando no exista un modelo específico para autoliquidar la operación que corresponda (Ej. – transmisión de vehículos de segunda mano en el que los modelos a cumplimentar pueden ser el 620, el 627 o el 629).
¿Quién debe pagar el Modelo 600?
El Modelo 600 debe pagarlo siempre el SUJETO PASIVO. El Modelo 600 debe presentarse siempre, incluso cuando la operación está exenta del pago del impuesto.
- En las transmisiones patrimoniales onerosas, persona que adquiere el bien o a favor de la cual se constituye el derecho (en el caso de compraventas, es el comprador).
- En actos jurídicos documentados, la persona que adquiere el bien o derecho o solicita el documento, o bien en interés de la cual se expida (en el caso de una hipoteca, el prestamista).
- En las operaciones societarias, la sociedad (constitución, aumento de capital, fusión, escisión, traslado de la sede de la dirección efectiva o del domicilio social, aportaciones de socios) o los socios, comuneros, copropietarios o partícipes (disolución de sociedades o reducción de capital).
¿Qué ocurre en el caso de Contrato de Arrendamiento de vivienda?
Desde el 5 de marzo de 2019 se aplica la exención al pago de este impuesto por arrendamiento de vivienda habitual (arrendamientos de vivienda para uso estable y permanente a los que se refiere el artículo 2 de la Ley 29/1994, de 24 de noviembre, de Arrendamientos Urbanos), con los requisitos previstos en la normativa vigente (Real Decreto Ley 7/2019, de 1 de marzo, de medidas urgentes en materia de vivienda y alquiler). La Ley no es retroactiva y quedan excluidos los contratos firmados con anterioridad.
Por tanto, los inquilinos que firmaron un contrato de arrendamiento después del 6 de marzo de 2019 no están obligados a pagar el ITP. Sin embargo, quienes firmaron antes de esta fecha si deberán pagarlo, incluso si se han pasado de plazo.
Aunque no exista obligación de pago de ninguna cantidad al estar exento, tendrá que realizar la presentación del impuesto a título de contribuyente, el arrendatario (inquilino), siendo además requisito previo, haber presentado este modelo con anterioridad a la aplicación de ciertos beneficios fiscales relacionados con el arrendamiento de vivienda.
¿Cómo se rellena el Modelo 600?
El modelo 600 consta de tres páginas, cada una de ellas con una copia para la Agencia Tributaria y para el interesado. La primera página lleva dos copias más: una es una carta de pago y la otra, la copia para la entidad bancaria. Comprende 8 apartados que hay que cumplimentar antes de proceder a validarlo para su posterior presentación.
- Datos Agencia Tributaria: Delegación donde vamos a presentar la autoliquidación, la fecha de devengo del acto, el concepto por el cual se presenta este impuesto y la fecha de su presentación.
- Sujeto Pasivo: Datos básicos del comprador, DNI/NIF, apellidos y nombre o razón social, dirección y teléfono
- Transmitente: Datos básicos del vendedor, DNI/NIF, apellidos y nombre o razón social, dirección y teléfono
- Datos del Documento: Tipo de documento por el que se presenta este modelo, si es notarial, mercantil, privado, etc.
- Datos de la Operación o Acto: En caso de una transmisión, se ha de especificar si el inmueble es de naturaleza urbana o rústica y su descripción, el valor declarado y la referencia catastral. Si se trata de un documento notarial, habrá que referenciar el notario, el número de protocolo y el año. En el caso de que se trate de derechos reales o de fianzas, habrá que indicar si la declaración es de constitución de los mismos, de prórroga o de modificación.
- Autoliquidación: Se indicarán los datos de la operación realizada y el importe del impuesto que se va a satisfacer. También, el valor del bien en cuestión y si existe exención o no al pago del impuesto.
- Presentador del Documento: Datos básicos del sujeto pasivo o del presentador, firma y fecha
- Ingreso: Se indicará el importe del impuesto, la modalidad de pago y la cuenta bancaria.
Ejemplo de Modelo 600 rellenado
Para entender de un vistazo cómo se cumplimenta el trámite, veamos un caso práctico ficticio de compraventa de una vivienda de segunda mano en la Comunidad de Madrid.
Caso práctico: María compra una vivienda de segunda mano a Carlos por 200.000 €. En Madrid, el tipo aplicable para la modalidad de Transmisiones Patrimoniales Onerosas (TPO) es del 6%.
1. Datos de la operación y partes implicadas
| Sección del Modelo 600 | Campo | Datos del ejemplo |
|---|---|---|
| Sujeto Pasivo (Comprador) |
Nombre / NIF | María Gómez Pérez — 12345678A |
| Domicilio | C/ Ejemplo 12, 28001 Madrid | |
| Transmitente (Vendedor) |
Nombre / NIF | Carlos Ruíz López — 87654321B |
| Domicilio | C/ Venta 45, 28002 Madrid | |
| Devengo y Presentación | Fecha de devengo | 10/05/2026 (Fecha de firma de la escritura) |
| Concepto | TU0 – Compraventa de inmuebles (TPO) |
2. Datos del bien inmueble
-
Descripción: Vivienda habitual de segunda mano.
-
Referencia Catastral:
1234567VK3713S0001AZ -
Valor declarado: 200.000,00 €
3. Autoliquidación (Cálculo del Impuesto)
| Casilla / Concepto | Cálculo | Importe |
|---|---|---|
| Base Imponible | Valor del inmueble | 200.000,00 € |
| Tipo de Gravamen | Tipo general TPO aplicable | 6,00 % |
| Cuota Íntegra | 200.000 € × 6% | 12.000,00 € |
| Bonificaciones / Exenciones | Ninguna aplicable | 0,00 € |
| Total a Ingresar | Cuota final | 12.000,00 € |
Resultado final: María deberá presentar el Modelo 600 telemáticamente o en la delegación de hacienda autonómica dentro del plazo de 30 días hábiles desde la firma de la escritura, adjuntando la copia autorizada de la misma e ingresando el importe total de 12.000,00 €.
¿Cuánto se paga por el Modelo 600?
El Modelo 600 es competencia de las Comunidades Autónomas, por lo que la cantidad a pagar por el ITP varía de una Comunidad Autónoma a otra. Para saber cuánto se paga es importante conocer cómo se calcula.
Anteriormente, en el documento de liquidación o autoliquidación del impuesto se consideraba como base imponible el valor real. Sin embargo, con la aprobación en julio de 2021 de la Ley de medidas de prevención y lucha contra el fraude fiscal se modifica la forma de calcular dicha base.
Para calcular el impuesto a declarar se tomará el llamado Valor de Referencia de Mercado que, en el caso de bienes inmuebles, es el valor de referencia previsto en el texto refundido de la Ley del Catastro Inmobiliario, aprobado por el Real Decreto Legislativo 1/2004, de 5 de marzo, a la fecha de devengo del impuesto.
Si el valor del bien inmueble declarado por los interesados, el precio o contraprestación pactada, o ambos son superiores a su valor de referencia, se tomará como base imponible la mayor de estas magnitudes.
La cuota tributaria se obtendrá aplicando sobre la base liquidable el tipo o tarifa que fije la Comunidad Autónoma correspondiente. A modo de referencia orientativa, el tipo para Transmisiones Patrimoniales Onerosas (TPO) suele moverse entre el 6% y el 11%, mientras que para Actos Jurídicos Documentados (AJD) oscila habitualmente entre el 0,5% y el 2,5% (según la normativa aplicable en cada región).
En caso de Transmisiones Patrimoniales Onerosas:
Todas las CC.AA. de régimen común han regulado el tipo de gravamen general aplicable a las transmisiones de bienes inmuebles, así como en la constitución o cesión de derechos reales sobre los mismos, excepto los de garantía, en la modalidad de TPO. Esta modificación del tipo general ha venido acompañada, en muchos casos, del establecimiento de tipos reducidos para supuestos diversos o de otros beneficios fiscales (bonificaciones) con gran heterogeneidad.
Por lo que se refiere al tipo de gravamen aplicable con carácter general en las transmisiones de bienes muebles y semovientes, así como en la constitución y cesión de derechos reales sobre los mismos, hay CC.AA. que han mantenido el establecido por el Estado y el resto lo han regulado. Igualmente, algunas CC.AA. han establecido tipos reducidos o incrementados, en la transmisión de determinados bienes muebles (vehículos principalmente).
Con respecto al tipo de gravamen aplicable a las Concesiones Administrativas, así como en la transmisión y constitución de derechos sobre las mismas, y en los actos y negocios administrativos equiparados a ellas, han ejercido competencias las CC.AA. de Cantabria, La Rioja, Aragón, Castilla-La Mancha, Canarias, Extremadura, la Comunitat Valenciana y la Comunidad de Castilla y León.
Por lo que se refiere al tipo de gravamen aplicable a los arrendamientos, las CC.AA. de Cataluña y Andalucía son las únicas que han regulado un tipo general (0,5 % y 0,3 %, respectivamente). Han establecido deducciones o bonificaciones de la cuota vinculadas a contratos de arrendamiento que cumplan determinados requisitos las CC.AA. de Cataluña, Galicia, Cantabria, Aragón, Castilla-La Mancha (en la opción de compra incluida en el contrato de arrendamiento), y Comunidades de Madrid y Castilla y León.
¿Cuándo se debe presentar el Modelo 600?
Hay 30 días hábiles (no cuentan sábados, domingos ni festivos) para presentar el Modelo 600 desde el día siguiente a la firma de la escritura o el contrato. Una vez pasado este plazo se te aplicarán intereses de demora que, como no, dependen de cada Comunidad Autónoma.
¿Dónde se presenta el Modelo 600?
Para obtener el formulario, puedes descargar el Modelo 600 en PDF o cumplimentarlo directamente de forma telemática a través de las plataformas web tributarias autonómicas o en el portal habilitado de la Agencia Tributaria (AEAT). La propia aplicación permite ir introduciendo los datos del borrador antes de generar e imprimir el documento definitivo.
El trámite final de presentación puede realizarse de dos formas:
-
Presentación online (Telemática): Se realiza a través de la sede electrónica de la Hacienda Autonómica correspondiente. Para ello es necesario disponer de certificado digital, DNI electrónico o sistema Cl@ve. El pago de la autoliquidación se puede efectuar en el propio proceso mediante tarjeta, transferencia o domiciliación bancaria.
-
Presentación presencial: También es posible presentar el modelo directamente en la delegación de Hacienda de la Comunidad Autónoma previa cita previa. Para ello, deberás llevar el documento oficial impreso, fotocopia del DNI del sujeto pasivo, copia autorizada y simple de la Escritura Notarial (o documento privado) y el justificante de pago en la entidad bancaria colaboradora.
¿Qué pasa si no presento el Modelo 600 a tiempo?
El plazo general para presentar y pagar el Modelo 600 es de 30 días hábiles desde la fecha en que se formaliza el acto o contrato (por ejemplo, desde la firma de la escritura ante notario). Si no se realiza dentro de este periodo, las consecuencias varían en función de si regularizas la situación de forma voluntaria o a requerimiento de la Administración:
- Sin requerimiento previo (Presentación extemporánea voluntaria): Si te das cuenta del retraso y presentas el modelo por iniciativa propia antes de que Hacienda te notifique, se aplica un recargo del 1% más un 1% adicional por cada mes completo de retraso. Si el retraso supera los 12 meses, el recargo será del 12% más intereses de demora.
- Con requerimiento previo de Hacienda: Si es la Agencia Tributaria la que detecta la falta de presentación y te requiere el pago, se iniciará un expediente sancionador con multas que oscilan entre el 50% y el 150% de la cuota no ingresada, además del pago obligatorio de la cuota adeudada e intereses de demora.
- Bloqueo en el Registro de la Propiedad: La presentación (y pago o exención) del Modelo 600 es un requisito imprescindible para la seguridad jurídica del inmueble. No podrás inscribir las escrituras a tu nombre en el Registro de la Propiedad hasta que no acredites haber liquidado el impuesto.
Para evitar sanciones o resolver dudas sobre el cálculo de recargos y exenciones aplicables a tu caso, puedes apoyarte en el equipo de expertos del Servicio de Consultoría Fiscal de Gloval.


Artículos relacionados

Tasación de vivienda para hipoteca: ¿Por qué es clave para la aprobación del préstamo?

Aprende todo sobre la tasación inmobiliaria: su definición, cómo se realiza y la importancia de…
¿Se puede vender una casa sin cédula de habitabilidad?
¿Tu propiedad tiene cargas? Descubre qué son, los tipos existentes y cómo eliminarlas de forma…

Provisión de fondos de una compraventa y una hipoteca

Descubre qué es la provisión de fondos en una hipoteca, qué gastos pagas tú o el banco según la Ley…
Muy buenas, compramos una vivienda de segunda mano con una parte de mueble (620.000€ = 600.000€ vivienda + 20.000€ muebles). A la hora de rellenar el formulario 600 del ITP, hace falta una declaración para el bien inmueble y otra para los muebles? No me queda claro en el formulario que se puede hacer los dos a la vez. Estoy en la comunidad de Madrid. Muchas gracias de antemano y saludos