¿Qué es la Amortización?
 28 octubre, 2025
Para entender la salud financiera de un negocio, lo primero es comprender qué es una amortización. Se trata de un proceso financiero y contable que permite distribuir el coste de adquisición de un activo de manera gradual a lo largo de su vida útil, reflejando la pérdida de valor en los balances de la empresa. Este concepto aplica tanto a activos materiales (edificios, maquinaria) como intangibles (software, patentes). En lugar de registrar el coste total en el año de compra, saber qué es una amortización permite repartirlo en varios ejercicios, reflejando con precisión el desgaste de los recursos.
Por ejemplo, si una empresa adquiere maquinaria por 100.000 €, definir qué es una amortización aplicada a ese bien permite registrar una parte del gasto cada año. Esto ofrece una representación equilibrada del valor real de los activos en el tiempo.
Aprendamos más sobre este concepto:

¿Qué es la amortización?
El procedimiento de la amortización es un mecanismo de naturaleza económica y contable que posibilita fraccionar el precio de adquisición de un bien o recurso de forma progresiva. Al preguntarnos técnicamente qué es una amortización, debemos verla como la traducción contable de la disminución de valor de un bien en los registros financieros.
Esta noción es aplicable tanto a los bienes tangibles (como inmuebles, equipos de producción y medios de transporte) como a los bienes inmateriales (tales como licencias, programas informáticos y derechos de propiedad intelectual). En lugar de asentar el gasto íntegro el día de la compra, el concepto de qué es una amortización nos ayuda a distribuir el impacto en diversas etapas contables, mostrando con fidelidad el deterioro o la devaluación.
Ejemplo Práctico
si una entidad compra maquinaria por 250.000 €, aplicar lo qué es una amortización permite cargar ese coste durante el tiempo de utilidad de la máquina, consignando una porción cada año en vez de un solo desembolso cuantioso al inicio. Esto proporciona una imagen más ajustada del valor genuino de los bienes con el paso del tiempo, modulando el efecto económico de la inversión en los resultados contabilizados.
¿Para qué sirve la Amortización?
Entender qué es una amortización ayuda a cumplir funciones clave en la gestión:
- Distribución del coste: Repartir el coste de los activos a lo largo de su vida útil evita un impacto inmediato sobre los beneficios de un solo ejercicio. Esto es relevante en empresas que realizan grandes inversiones en activos, ya que de otra forma el gasto inicial afectaría significativamente el rendimiento financiero del año de compra.
- Control financiero y previsión: Al reflejar el desgaste real de los activos en los balances, la amortización permite a la empresa planificar el reemplazo de bienes y prever las necesidades de inversión futuras. Esto facilita una mejor gestión del flujo de caja, ya que la empresa puede anticipar los periodos en los que será necesario renovar ciertos activos.
- Ajuste fiscal: La amortización reduce la base imponible de la empresa al disminuir el beneficio antes de impuestos. Esto permite optimizar la carga fiscal, liberando liquidez para reinversiones u otros fines. Al considerar la amortización como un gasto en el estado de resultados, la empresa puede reducir la cantidad sobre el cual se calculan los impuestos, maximizando así su capacidad de inversión y crecimiento.
¿Qué impacto tiene la Amortización en la empresa y el mercado?
Saber qué es una amortización y cómo aplicarla afecta la percepción de solidez de la firma. Una estrategia equilibrada aporta transparencia y genera confianza ante inversores y entidades bancarias, mostrando que la empresa administra sus recursos con prudencia.
A través de este proceso, las empresas mantienen una estructura sostenible. Una política bien diseñada basada en qué es una amortización fortalece la posición competitiva y asegura el crecimiento a largo plazo.
- Impacto en los beneficios y la carga fiscal: Al reducir los beneficios antes de impuestos, la amortización disminuye la carga tributaria, mejorando la liquidez de la empresa. Esto se traduce en una mayor capacidad para invertir en nuevas operaciones y proyectos, manteniendo la estabilidad financiera a largo plazo.
- Percepción de sostenibilidad y solidez financiera: Las políticas de amortización influyen en cómo se perciben la prudencia y transparencia de la empresa. Una amortización rápida puede reflejar una estrategia de renovación constante de activos, lo cual es valorado en sectores innovadores. En cambio, una amortización lenta podría generar dudas sobre la valoración de los activos
- Transparencia y fiabilidad de la contabilidad: Una amortización equilibrada aporta transparencia y refleja una gestión responsable, generando confianza al mostrar que la empresa administra sus recursos con prudencia.
La amortización es fundamental para la contabilidad y la planificación financiera de cualquier empresa. A través de este proceso, las empresas pueden reflejar de forma equilibrada el desgaste de sus activos y mantener una estructura financiera sostenible. Una estrategia de amortización bien diseñada no solo ayuda a tomar decisiones informadas sobre el reemplazo de activos, sino que también fortalece la posición competitiva de la empresa en el mercado y asegura su viabilidad y crecimiento a largo plazo.
Dónde y cómo se refleja la amortización en el balance
La forma en que se presenta este concepto es clave. Para comprender qué es una amortización en el activo no corriente, debemos fijarnos en la diferencia entre el valor de adquisición y la amortización acumulada.
En el activo no corriente:
La amortización está ligada a los activos que generan beneficios durante más de un año, conocidos como Activos No Corrientes .
- Reflejo: Los activos (como maquinaria, edificios, patentes) se muestran en esta sección por su valor de adquisición o coste original.
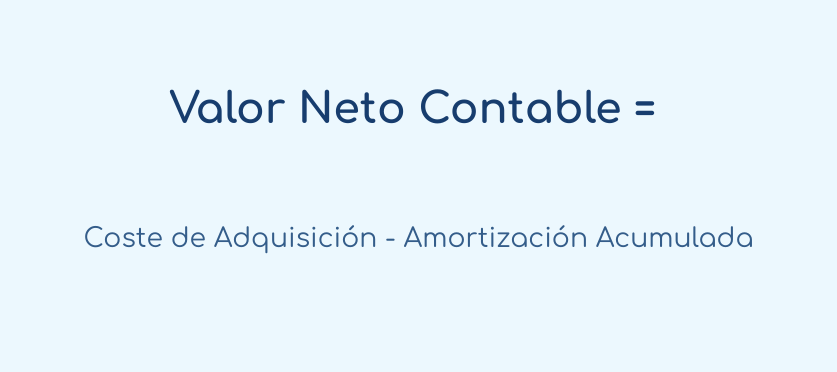
- Impacto: Para obtener el Valor Neto Contable del activo en el balance, se resta la Amortización Acumulada al coste original del activo.
Es decir:
En el patrimonio neto o estado de resultados:
El gasto periódico de amortización se refleja en el Estado de Resultados, no directamente en el Patrimonio Neto.
- En el Estado de Resultados: La cuota anual de amortización es un gasto operativo. Se registra en la sección de gastos de explotación, reduciendo el Beneficio Operativo y, consecuentemente, el Beneficio Neto de la empresa para ese ejercicio contable.
- Relación con el Patrimonio Neto: Aunque el gasto está en el Estado de Resultados, la disminución del Beneficio Neto a causa de la amortización reduce el resultado del ejercicio, lo que indirectamente afecta a las Reservas y, por lo tanto, al Patrimonio Neto al cierre del periodo.
Amortización acumulada:
La Amortización Acumulada es la suma total de las cuotas de amortización que se han registrado desde que el activo se compró. Es fundamental para la correcta presentación de la amortización en el balance.
- Naturaleza: Es una cuenta correctora del Activo (o cuenta de pasivo virtual). Aunque está vinculada al activo, su saldo es de naturaleza acreedora (como el pasivo) porque disminuye el valor del activo.
- Ubicación en el Balance: Se presenta en el Activo No Corriente, debajo del activo al que se refiere, y se muestra con signo negativo o restando a su valor original.
- Función: Indica la porción del valor original del activo que ya ha sido consumida o depreciada a través del uso.
Objetivo y efecto de la amortización en el balance
El propósito fundamental de definir qué es una amortización es alinear los gastos con los ingresos que los activos ayudan a generar.
Reflejar la Pérdida de Valor:
El principal objetivo de la amortización es reconocer contablemente el desgaste que sufren los bienes de la empresa a lo largo del tiempo. Un activo, como una máquina o un edificio, pierde capacidad de servicio y, por tanto, valor, con cada año que pasa.
- Efecto en el Balance: Al registrar la Amortización Acumulada, el balance muestra el Valor Neto Contable del bien, que es una representación mucho más realista y actual de su valor económico en ese momento. Sin este ajuste, los activos aparecerían a su coste original indefinidamente, inflando artificialmente el patrimonio y distorsionando la imagen de la amortización en el balance.
Distribución del Coste:
La amortización permite repartir el gasto significativo de la compra de un activo a lo largo de su vida útil estimada, en lugar de cargarlo completamente en el año de adquisición.
- Efecto en el Balance: Al distribuir el coste a lo largo de varios ejercicios, la amortización asegura que cada período contable asuma la parte del coste del activo que ha “consumido” para generar sus ingresos. Esto evita grandes oscilaciones en el Estado de Resultados y, por tanto, ofrece una base más estable para evaluar la rentabilidad y el rendimiento de la empresa.
Mayor Precisión Financiera:
Al entender qué es una amortización, logramos que el balance sea una representación realista del valor económico actual.
Efecto en el Balance y Estados Financieros:
- En el Balance: El activo refleja su valor real de uso, gracias a la adecuada inclusión de la amortización en el balance.
- En el Estado de Resultados: Se cumple el principio de correlación de ingresos y gastos, presentando un beneficio neto más ajustado a la realidad económica del período.
- En esencia, la amortización garantiza que la contabilidad refleje de manera más precisa cómo la empresa ha consumido sus recursos a largo plazo para operar y obtener ganancias.
¿Necesitas una consultoría estratégica financiera? Desde Gloval te acompañamos como empresa especialista inmobiliaria en el análisis de escenarios de negocio, realizando auditorías (due diligence), así como prestando asesoramiento técnico. Si quieres profundizar en qué es una amortización para tus activos inmobiliarios, ¡consúltanos sin compromiso!


Artículos relacionados
¿Qué debemos tener en cuenta para iniciar un negocio de trasteros en alquiler?

¿Quieres invertir en trasteros? Descubre los requisitos, normativas y licencias para transformar un…
Diseño que enamora: casas hechas para disfrutar

Descubre cómo diseñar casas turísticas o de alquiler vacacional que combinan confort, estética y…
NPL (Non-Performing Loans): Todo sobre Préstamos Morosos

Un NPL (Non-Performing Loan), o préstamo no productivo, es un tipo de préstamo cuya probabilidad de…